UPI पेमेंट पर बड़ा बदलाव: 10,000 से ऊपर ट्रांजैक्शन में 1 घंटे की देरी, RBI ला रहा 5 नए सेफ्टी फीचर्स
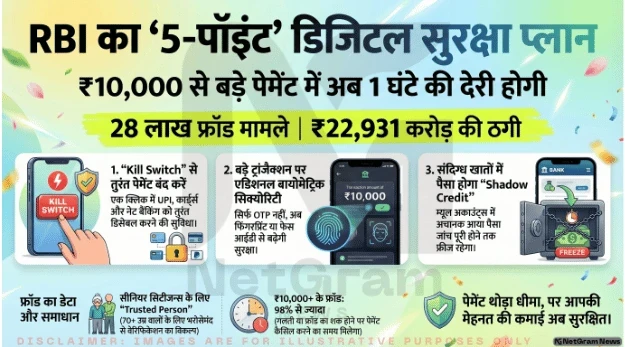
RBI ने डिजिटल फ्रॉड रोकने के लिए 5 नए नियम प्रस्तावित किए हैं। इसमें 10,000 से ऊपर UPI पेमेंट पर 1 घंटे की देरी और “किल स्विच” जैसे फीचर्स शामिल हैं। इसके अलावा सीनियर सिटीज़न के लिए ट्रस्टेड पर्सन, म्यूल अकाउंट्स पर कंट्रोल और OTP के साथ अतिरिक्त सिक्योरिटी भी लागू करने की योजना है। इन बदलावों से पेमेंट थोड़ा धीमा होगा, लेकिन सेफ्टी काफी बढ़ जाएगी।
देश में बढ़ते डिजिटल फ्रॉड को रोकने के लिए रिजर्व बैंक ऑफ इंडिया (RBI) ने एक बड़ा कदम उठाया है। RBI ने डिजिटल पेमेंट को सुरक्षित बनाने के लिए 5 नए नियमों का प्रस्ताव दिया है, जिन्हें “5-पॉइंट सेफ्टी प्लान” कहा जा रहा है।
हालांकि, ये नियम अभी लागू नहीं हुए हैं और फिलहाल सुझाव के रूप में सामने आए हैं। इन नियमों की जरूरत इसलिए पड़ी क्योंकि नेशनल साइबर क्राइम रिपोर्ट के मुताबिक साल 2025 में करीब 28 लाख डिजिटल फ्रॉड के मामले सामने आए, जिनमें लोगों के खातों से कुल 22,931 करोड़ रुपये की ठगी हुई।
खास बात यह है कि इनमें 98% से ज्यादा फ्रॉड 10,000 रुपये से ऊपर की रकम में हुआ। इसी को देखते हुए RBI अब सेफ्टी को और मजबूत बनाने पर फोकस कर रहा है। इस प्लान का सबसे बड़ा फीचर “किल स्विच” है।
अगर किसी यूजर को शक होता है कि उसके साथ फ्रॉड हो सकता है, तो वह सिर्फ एक क्लिक में अपने सभी डिजिटल पेमेंट मोड्स—जैसे UPI, नेट बैंकिंग और कार्ड्स—को तुरंत बंद कर सकता है। इससे फ्रॉड को तुरंत रोका जा सकेगा। दूसरा बड़ा बदलाव यह है कि अब 10,000 रुपये से ज्यादा के पेमेंट पर 1 घंटे का वेटिंग पीरियड होगा।
यानी अगर आपने 12,000 रुपये का ट्रांजैक्शन किया, तो पैसा आपके अकाउंट से कट जाएगा लेकिन एक घंटे तक बैंक के पास ही रहेगा। इस दौरान अगर आपको लगे कि ट्रांजैक्शन गलत या फ्रॉड है, तो आप बैंक को सूचित करके उसे रद्द करवा सकते हैं।
वरिष्ठ नागरिकों की सुरक्षा के लिए भी खास कदम उठाया गया है। 70 साल से ज्यादा उम्र के लोगों के लिए “ट्रस्टेड पर्सन” का कॉन्सेप्ट लाया जा रहा है, जिसमें बड़े ट्रांजैक्शन के लिए किसी भरोसेमंद व्यक्ति से वेरिफिकेशन जरूरी हो सकता है।
इससे सोशल इंजीनियरिंग के जरिए होने वाली ठगी को रोका जा सकेगा। इसके अलावा, फर्जी या “म्यूल अकाउंट्स” पर भी लगाम कसने की तैयारी है। RBI हर साल एक क्रेडिट लिमिट तय करने पर विचार कर रहा है। अगर किसी अकाउंट में अचानक तय सीमा से ज्यादा पैसा आता है, तो उसे “शैडो क्रेडिट” में रखा जाएगा।
यानी पैसा खाते में दिखेगा, लेकिन तब तक निकाला नहीं जा सकेगा जब तक उसका सही सोर्स नहीं बताया जाता। सिर्फ OTP पर निर्भरता भी कम की जाएगी। RBI का सुझाव है कि बड़े ट्रांजैक्शंस के लिए बायोमेट्रिक, PIN या सिक्योरिटी टोकन जैसे अतिरिक्त सुरक्षा स्तर जरूरी किए जाएं।
साथ ही सिस्टम यह भी जांचेगा कि ट्रांजैक्शन किसी नए डिवाइस से हो रहा है या पहले से भरोसेमंद डिवाइस से। इन सभी बदलावों का असर आम लोगों पर यह होगा कि डिजिटल पेमेंट थोड़ा धीमा जरूर हो सकता है, लेकिन सुरक्षा कई गुना बढ़ जाएगी।
RBI ने इन प्रस्तावों पर 8 मई 2026 तक जनता से सुझाव मांगे हैं, जिसके बाद नई गाइडलाइंस लागू की जा सकती हैं।
UPI #RBINews #DigitalPayment #CyberSecurity #OnlineFraud #FinanceUpdate #IndiaNews #TechUpdate #SafeBanking #NetGramNews
Disclaimer
Disclaimer:
Images are for illustrative purposes only and some editing of images done by using AI.
Published by: Netgram Team. For newsroom standards, byline transparency, and correction requests, review our editorial standards and corrections policy.
Need to contact the newsroom directly? Email netgramnews@gmail.com or visit the team page.